
Tuy nhiên, các chuyên gia lưu ý: “0 đồng” ở thời điểm đầu không đồng nghĩa với việc người mua không phải chịu nghĩa vụ tài chính. Đặc biệt với người cao tuổi, việc kéo dài khoản vay hàng chục năm cần được tính toán rất kỹ để tránh tạo áp lực lên nguồn thu nhập cố định về sau.
📍 A&K Tower nằm ở đâu?
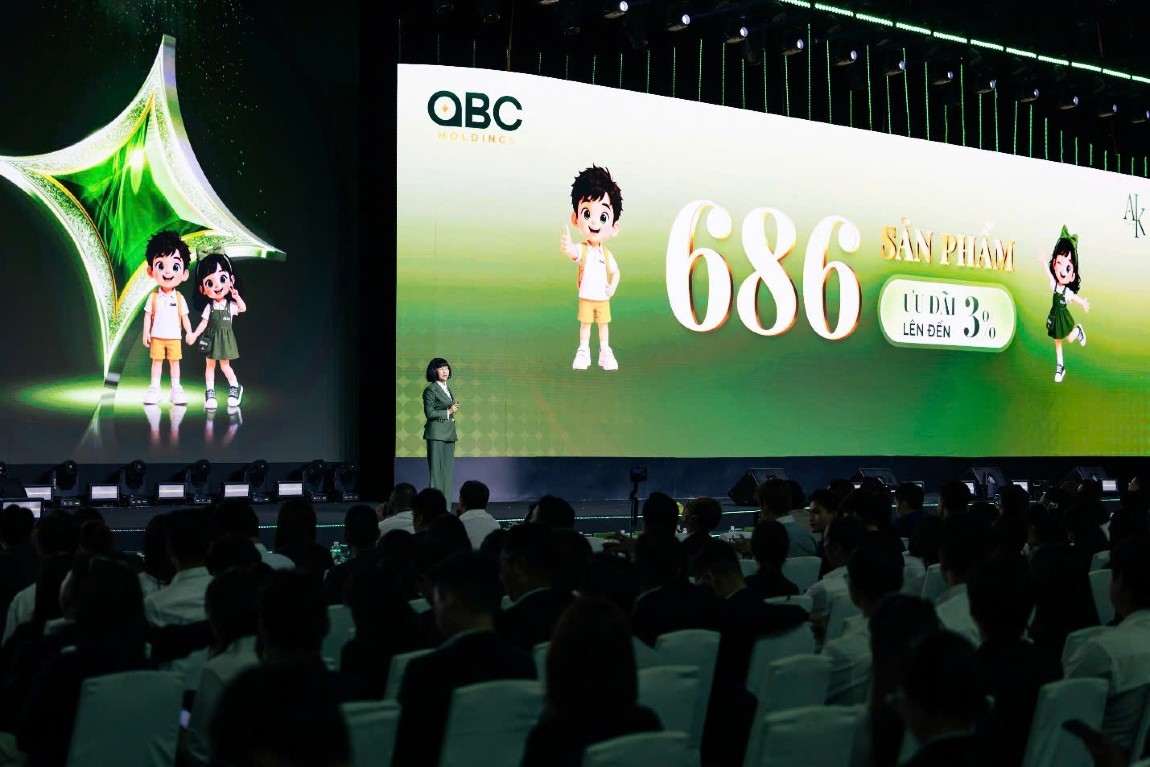
Ngày 22/9/2026, dự án Cao ốc An Khang tổ chức lễ ra quân bán hàng. Dự án do Công ty CP OBC Thuận An làm chủ đầu tư, OBC Holdings phát triển, tọa lạc tại phường An Phú, TP. Hồ Chí Minh.
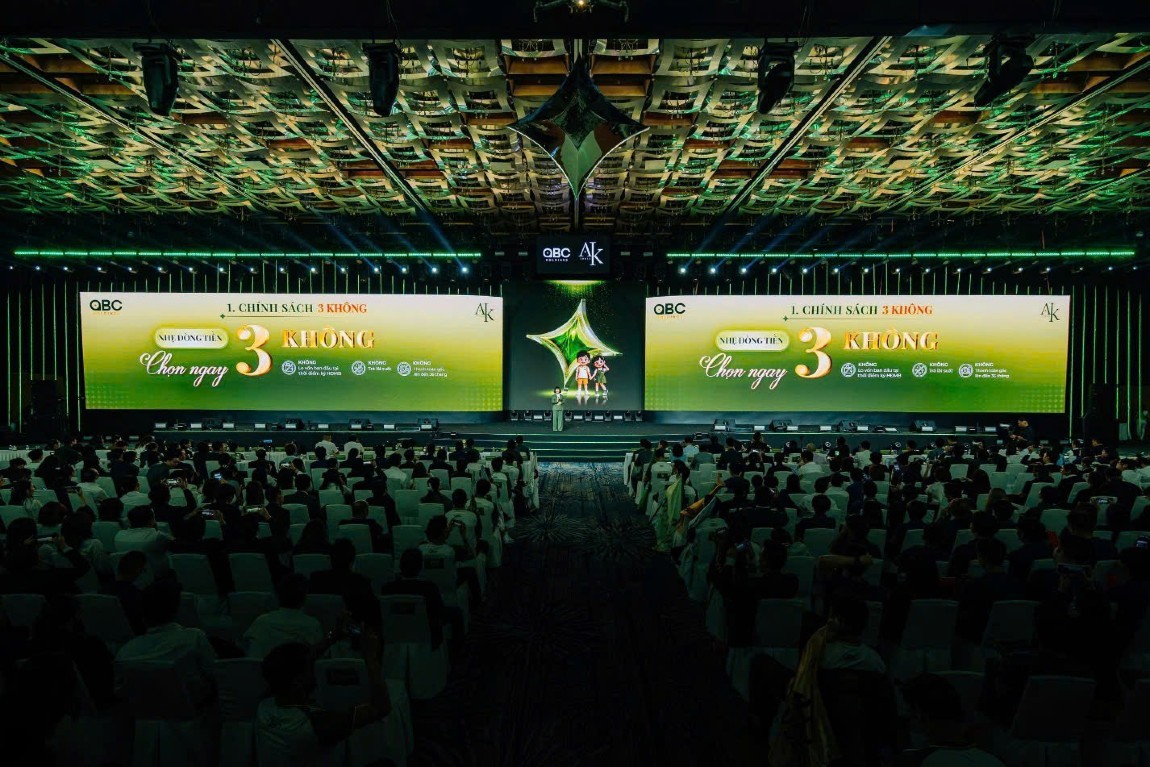
Tại sự kiện, khách hàng được giới thiệu chính sách ngân hàng cho vay tối đa 75% giá trị sản phẩm, thời hạn vay lên tới 35 năm, ân hạn gốc tối đa 36 tháng và hỗ trợ lãi suất tối đa 24 tháng.
Riêng phương án được giới thiệu với tên “Vay 0 đồng (V03)”, thời gian ân hạn gốc và hỗ trợ lãi suất tối đa là 24 tháng.
Theo tư vấn từ nhân viên kinh doanh, khách hàng ban đầu có thể đặt chỗ 30 triệu đồng, sau đó bổ sung thêm 20 triệu đồng để đủ mức đặt cọc 50 triệu đồng.
💰 Nhưng sau đó thì sao?
Theo phương án V03 được công bố, khoảng 10 ngày sau khi đặt cọc, khách hàng sẽ ký hợp đồng mua bán. Tại thời điểm này, chủ đầu tư hỗ trợ đối ứng 15%, khách hàng chưa phải bỏ vốn tự có và ngân hàng giải ngân 50% giá trị căn hộ.
Đến thời điểm dự kiến bàn giao vào quý I/2028, khách hàng phải thanh toán phần vốn tự có 25%, trong khi ngân hàng giải ngân thêm 20%.
Khi có thông báo nhận giấy chứng nhận quyền sở hữu, ngân hàng giải ngân nốt 5% còn lại. Ngoài ra, khách hàng phải đóng 2% kinh phí bảo trì, chưa bao gồm VAT.
Điểm cần chú ý là khoản 15% chủ đầu tư hỗ trợ đối ứng không phải khoản được miễn. Theo nhân viên kinh doanh, số tiền này sẽ được khách hàng hoàn trả khi nhận nhà và nằm trong phần 25% vốn tự có phải thanh toán.
Trong khi đó, tài liệu phương thức thanh toán chưa thể hiện thật cụ thể cách thức khoản 15% này được hoàn trả hoặc cấn trừ. Vì vậy, người mua cần kiểm tra kỹ nội dung trong hợp đồng mua bán và các thỏa thuận đi kèm trước khi ký.
⚠️ Một điểm khác cũng đáng lưu ý: thời gian hỗ trợ lãi suất 24 tháng được tính từ thời điểm giải ngân đầu tiên hoặc ngày đến hạn thanh toán, tùy thời điểm nào đến trước.
Nói cách khác, chính sách “0 đồng” chủ yếu giảm số tiền khách hàng cần chuẩn bị ở giai đoạn đầu, còn nghĩa vụ thanh toán vẫn tồn tại và có thể tập trung vào các giai đoạn sau.
TS Kinh tế, Luật sư Lê Bá Thường cho rằng chính sách này có thể giúp giảm áp lực dòng tiền ban đầu, nhưng không đồng nghĩa tổng nghĩa vụ tài chính của người mua giảm tương ứng.
TS Đào Thị Thu Hằng, Giảng viên Đại học Kinh tế TP. Hồ Chí Minh, cũng lưu ý cần phân biệt giữa việc đủ khả năng tham gia mua nhà và đủ khả năng trả khoản vay trong dài hạn.
📊 Một bài toán giả định cho thấy áp lực có thể lớn đến đâu?
Theo kịch bản được TS Hằng đưa ra, nếu lấy mức giá giả định 39,8 triệu đồng/m², một căn hộ 60 m² sẽ có giá khoảng 2,388 tỷ đồng.
Nếu ngân hàng cho vay tối đa 75%, số tiền vay khoảng 1,791 tỷ đồng, còn phần giá trị ngoài khoản vay khoảng 597 triệu đồng.
Giả sử khoản vay kéo dài 35 năm và sau 24 tháng ưu đãi, lãi suất ở mức 12%/năm, với phương án trả gốc đều, tháng đầu sau ưu đãi người mua có thể phải trả khoảng 17,91 triệu đồng tiền lãi + 4,52 triệu đồng tiền gốc, tương đương khoảng 22,43 triệu đồng/tháng.
Nếu lãi suất tăng lên 14%/năm, khoản thanh toán tháng đầu theo phương án này có thể vượt 25 triệu đồng.
Đây mới chỉ là kịch bản giả định, chưa tính kinh phí bảo trì, nội thất, sinh hoạt hoặc những khoản chi phí khác.
TS Hằng đưa ra ngưỡng tham khảo rằng nếu muốn tổng tiền trả nợ không vượt khoảng 35–40% thu nhập thực nhận, khoản thanh toán 22,43 triệu đồng/tháng sẽ đòi hỏi thu nhập khoảng 56–64 triệu đồng/tháng, trong điều kiện người vay không có khoản nợ khác.
🏦 Ngoài ra, việc dự án công bố mức vay tối đa 75% cũng không đồng nghĩa khách hàng chắc chắn được ngân hàng cho vay đủ 75%.
Các ngân hàng được giới thiệu gồm Agribank, MB Bank, PVcomBank, Vietcombank, Public Bank Vietnam và ACB. Tuy nhiên, hạn mức thực tế còn phụ thuộc vào hồ sơ tín dụng, thu nhập, khả năng trả nợ, tài sản bảo đảm và quy định của từng ngân hàng.
Khi thời gian hỗ trợ lãi suất kết thúc, người mua có thể phải đồng thời gánh cả gốc và lãi, trong khi mức lãi suất lúc đó phụ thuộc chính sách cho vay của ngân hàng.
🔎 Nếu bàn giao chậm thì sao? Nếu mất khả năng trả nợ thì sao?
Đây cũng là những vấn đề người mua cần làm rõ trước khi xuống tiền.
Theo thông báo của chủ đầu tư, đến thời điểm bàn giao, khách hàng phải hoàn tất 95% giá trị căn hộ và thực hiện thủ tục giải ngân ngân hàng để nhận nhà.
Trong trường hợp dự án bàn giao chậm, khách hàng cần kiểm tra kỹ hợp đồng về mức phạt, bồi thường, quyền chấm dứt hợp đồng cũng như cách xử lý khoản vay nếu thời gian hỗ trợ lãi suất kết thúc trước khi được nhận nhà.
Một phương án thường được nghĩ đến khi gặp khó khăn tài chính là bán lại căn hộ. Tuy nhiên, TS Đào Thị Thu Hằng lưu ý rằng căn hộ đang thế chấp không phải muốn bán là bán ngay.
Việc chuyển nhượng phải đồng thời xử lý khoản vay và tài sản bảo đảm, chẳng hạn tất toán để giải chấp hoặc thực hiện theo phương án được ngân hàng chấp thuận. Người mua mới cũng không mặc nhiên được tiếp nhận khoản vay và các ưu đãi của người bán.
Nếu phải bán gấp, quá trình xử lý có thể kéo dài. Trường hợp số tiền bán nhà không đủ để tất toán dư nợ, người bán còn phải bổ sung phần thiếu.
👴 Đặc biệt, người cao tuổi cần tính toán kỹ hơn.
Với những người có nguồn thu chủ yếu từ lương hưu, tiền tiết kiệm hoặc các khoản thu nhập cố định, một khoản vay kéo dài hàng chục năm có thể tạo ra áp lực đáng kể nếu thu nhập giảm hoặc lãi suất tăng.
Trước khi đặt cọc, cần xác định rõ: tổng số tiền phải trả là bao nhiêu, khoản nào thực sự được hỗ trợ, khoản nào chỉ được giãn thời gian thanh toán, lãi suất sau ưu đãi tính thế nào và mỗi tháng phải trả bao nhiêu tiền.
Đồng thời, không nên bỏ qua các khoản chi cho sinh hoạt, chăm sóc sức khỏe và những nhu cầu thiết yếu trong tương lai.
📌 “Mua nhà 0 đồng” có thể khiến bước đầu nhẹ hơn, nhưng không làm biến mất nghĩa vụ tài chính.
Điều quan trọng không chỉ là hôm nay cần bỏ ra bao nhiêu tiền, mà là 5 năm, 10 năm hay 20 năm tới sẽ phải trả bao nhiêu và nguồn tiền nào sẽ dùng để trả khoản đó.
Với những điều khoản chưa rõ, người mua nên yêu cầu chủ đầu tư hoặc ngân hàng giải thích bằng văn bản, đồng thời có thể tham khảo ý kiến chuyên gia trước khi ký hợp đồng.