
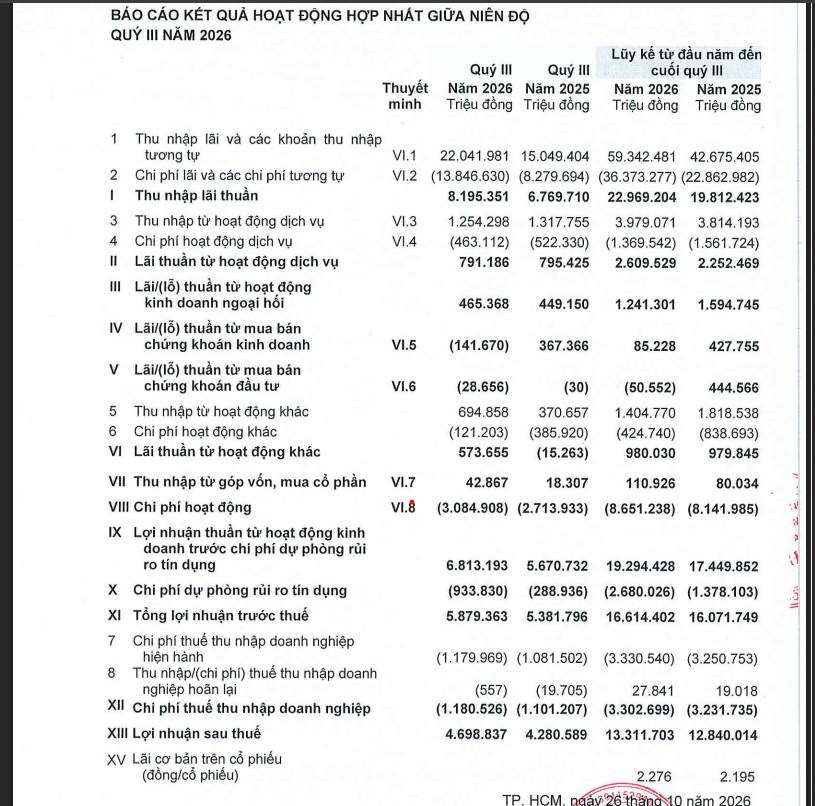
💰 Lợi nhuận vẫn tăng nhưng động lực tăng trưởng có sự phân hóa. Riêng quý III/2026, ACB ghi nhận lợi nhuận trước thuế 5.879 tỷ đồng, tăng 9,3%; lợi nhuận sau thuế đạt 4.699 tỷ đồng, tăng 9,8%. Thu nhập lãi thuần quý III đạt hơn 8.195 tỷ đồng, tăng 21,1%, trong khi biên lãi ròng (NIM) đạt 3,08%. Tuy nhiên, một số mảng kinh doanh lại kém tích cực. Hoạt động mua bán chứng khoán kinh doanh trong quý III lỗ thuần 141,7 tỷ đồng, trong khi cùng kỳ năm trước lãi 367,4 tỷ đồng; hoạt động mua bán chứng khoán đầu tư cũng lỗ gần 29 tỷ đồng. Tính chung 9 tháng, thu nhập ngoài lãi giảm 14,6%. Điều này cho thấy tăng trưởng lợi nhuận của ACB đang phụ thuộc nhiều hơn vào hoạt động ngân hàng cốt lõi.
⚠️ Điểm đáng chú ý nhất nằm ở chất lượng tài sản. Đến ngày 30/9/2026, dư nợ cho vay khách hàng của ACB đạt khoảng 765.614 tỷ đồng, tăng 11,5% so với cuối năm 2025. Trong khi đó, tổng nợ xấu nhóm 3-5 lên tới 9.094 tỷ đồng, tăng 36,3%, tương đương tăng hơn 2.422 tỷ đồng. Nói cách khác, tín dụng tăng 11,5% nhưng nợ xấu tăng tới 36,3%, khiến tỷ lệ nợ xấu tăng từ 0,97% lên 1,19%. Mức tỷ lệ này chưa phải quá cao nếu so với mặt bằng ngành, nhưng tốc độ tăng đang là yếu tố đáng theo dõi.
🚨 Đáng chú ý hơn cả là nợ nhóm 2. Cuối tháng 9, nợ cần chú ý của ACB lên tới 7.094 tỷ đồng, trong khi cuối năm 2025 chỉ khoảng 2.493 tỷ đồng, tương đương tăng 184,5%. Tỷ lệ nợ nhóm 2 trên tổng dư nợ cũng tăng từ 0,36% lên 0,93%. Đây chưa phải nợ xấu, nhưng là nhóm cần được theo dõi bởi nếu khả năng trả nợ của khách hàng tiếp tục suy giảm, một phần các khoản vay này có thể chuyển sang nhóm 3, 4 hoặc 5. Nếu cộng nợ nhóm 2 với nợ xấu nhóm 3-5, tổng quy mô các khoản nợ cần chú ý và nợ xấu của ACB đã lên khoảng 16.188 tỷ đồng, tương đương 2,1% tổng dư nợ.
💸 Nợ xấu tăng cũng tạo áp lực lên chi phí dự phòng. Trong 9 tháng đầu năm, ACB đã trích khoảng 2.680 tỷ đồng chi phí dự phòng rủi ro tín dụng, tăng 94,5% so với cùng kỳ; riêng quý III, chi phí dự phòng lên 934 tỷ đồng, cao hơn 3,2 lần cùng kỳ. Trong khi đó, tỷ lệ bao phủ nợ xấu giảm từ 114,3% cuối năm 2025 xuống 90,9% cuối tháng 9/2026. Số dư quỹ dự phòng rủi ro cho vay khách hàng đạt khoảng 8.271 tỷ đồng, chỉ tăng 8,5%, thấp hơn đáng kể tốc độ tăng nợ xấu. ACB cũng đã sử dụng hơn 2.034 tỷ đồng từ quỹ dự phòng để xử lý các khoản nợ rủi ro. Đáng chú ý, số dư nợ khó đòi đã xử lý rủi ro nhưng vẫn theo dõi ngoài bảng cân đối đạt 10.676 tỷ đồng, tăng 23,9% so với cuối năm 2025.
🏠 Tín dụng bất động sản cũng tăng mạnh nhưng chưa chiếm tỷ trọng lớn. Đến cuối quý III, dư nợ tư vấn và kinh doanh bất động sản của ACB đạt khoảng 18.139 tỷ đồng, tăng 47,4% so với đầu năm, nhưng chỉ chiếm khoảng 2,4% tổng dư nợ. Dư nợ ngành xây dựng tăng 22,5%, lên hơn 27.110 tỷ đồng; sản xuất và gia công chế biến tăng 23,2%, đạt hơn 54.288 tỷ đồng. Trong khi đó, dư nợ thương mại đạt khoảng 138.551 tỷ đồng, tương đương 18,1% tổng dư nợ.
🏦 Nguồn vốn huy động cũng là một điểm cần theo dõi. Cuối tháng 9, tiền gửi khách hàng của ACB đạt khoảng 596.300 tỷ đồng, chỉ tăng 1,9% so với đầu năm, thấp hơn nhiều so với tốc độ tăng tín dụng 11,5%. Để bổ sung nguồn vốn, ngân hàng đẩy mạnh phát hành chứng chỉ tiền gửi, đưa số dư lên khoảng 172.300 tỷ đồng, gấp 2,1 lần cuối năm 2025. Tiền gửi không kỳ hạn (CASA) đạt gần 125.000 tỷ đồng nhưng tỷ lệ CASA trên tổng tiền gửi giảm từ 22,3% xuống khoảng 21%.
📊 Nhìn tổng thể, ACB vẫn đang tăng trưởng nhưng chất lượng tăng trưởng là vấn đề đáng chú ý. Một mặt, ngân hàng có hơn 16.600 tỷ đồng lợi nhuận trước thuế sau 9 tháng, thu nhập lãi thuần tăng 15,9% và tín dụng tăng 11,5%. Mặt khác, nợ xấu tăng 36,3%, nợ nhóm 2 tăng 184,5%, chi phí dự phòng tăng 94,5% và tỷ lệ bao phủ nợ xấu giảm xuống dưới 100%, trong khi tiền gửi khách hàng chỉ tăng 1,9%. Vì vậy, câu chuyện đáng theo dõi tại ACB trong những tháng cuối năm không chỉ là lợi nhuận có tiếp tục tăng hay không, mà còn là nợ nhóm 2 có chuyển thành nợ xấu hay không, chi phí dự phòng sẽ tiếp tục tăng đến mức nào và ngân hàng sẽ cân bằng ra sao giữa tăng trưởng tín dụng, huy động vốn và kiểm soát chất lượng tài sản. 📊