
Thanh tra chỉ ra những tồn tại tại BVBank Thanh Hóa
Thanh tra Ngân hàng Nhà nước Chi nhánh Khu vực 7 vừa công khai Kết luận thanh tra đối với Ngân hàng TMCP Bản Việt (BVBank) Chi nhánh Thanh Hóa. Cuộc thanh tra có thời kỳ từ ngày 1/1/2024 đến thời điểm thanh tra, tập trung vào hoạt động cấp tín dụng, phân loại nợ, trích lập và sử dụng dự phòng rủi ro, thu hồi nợ xấu và thực hiện các giải pháp giảm mặt bằng lãi suất.
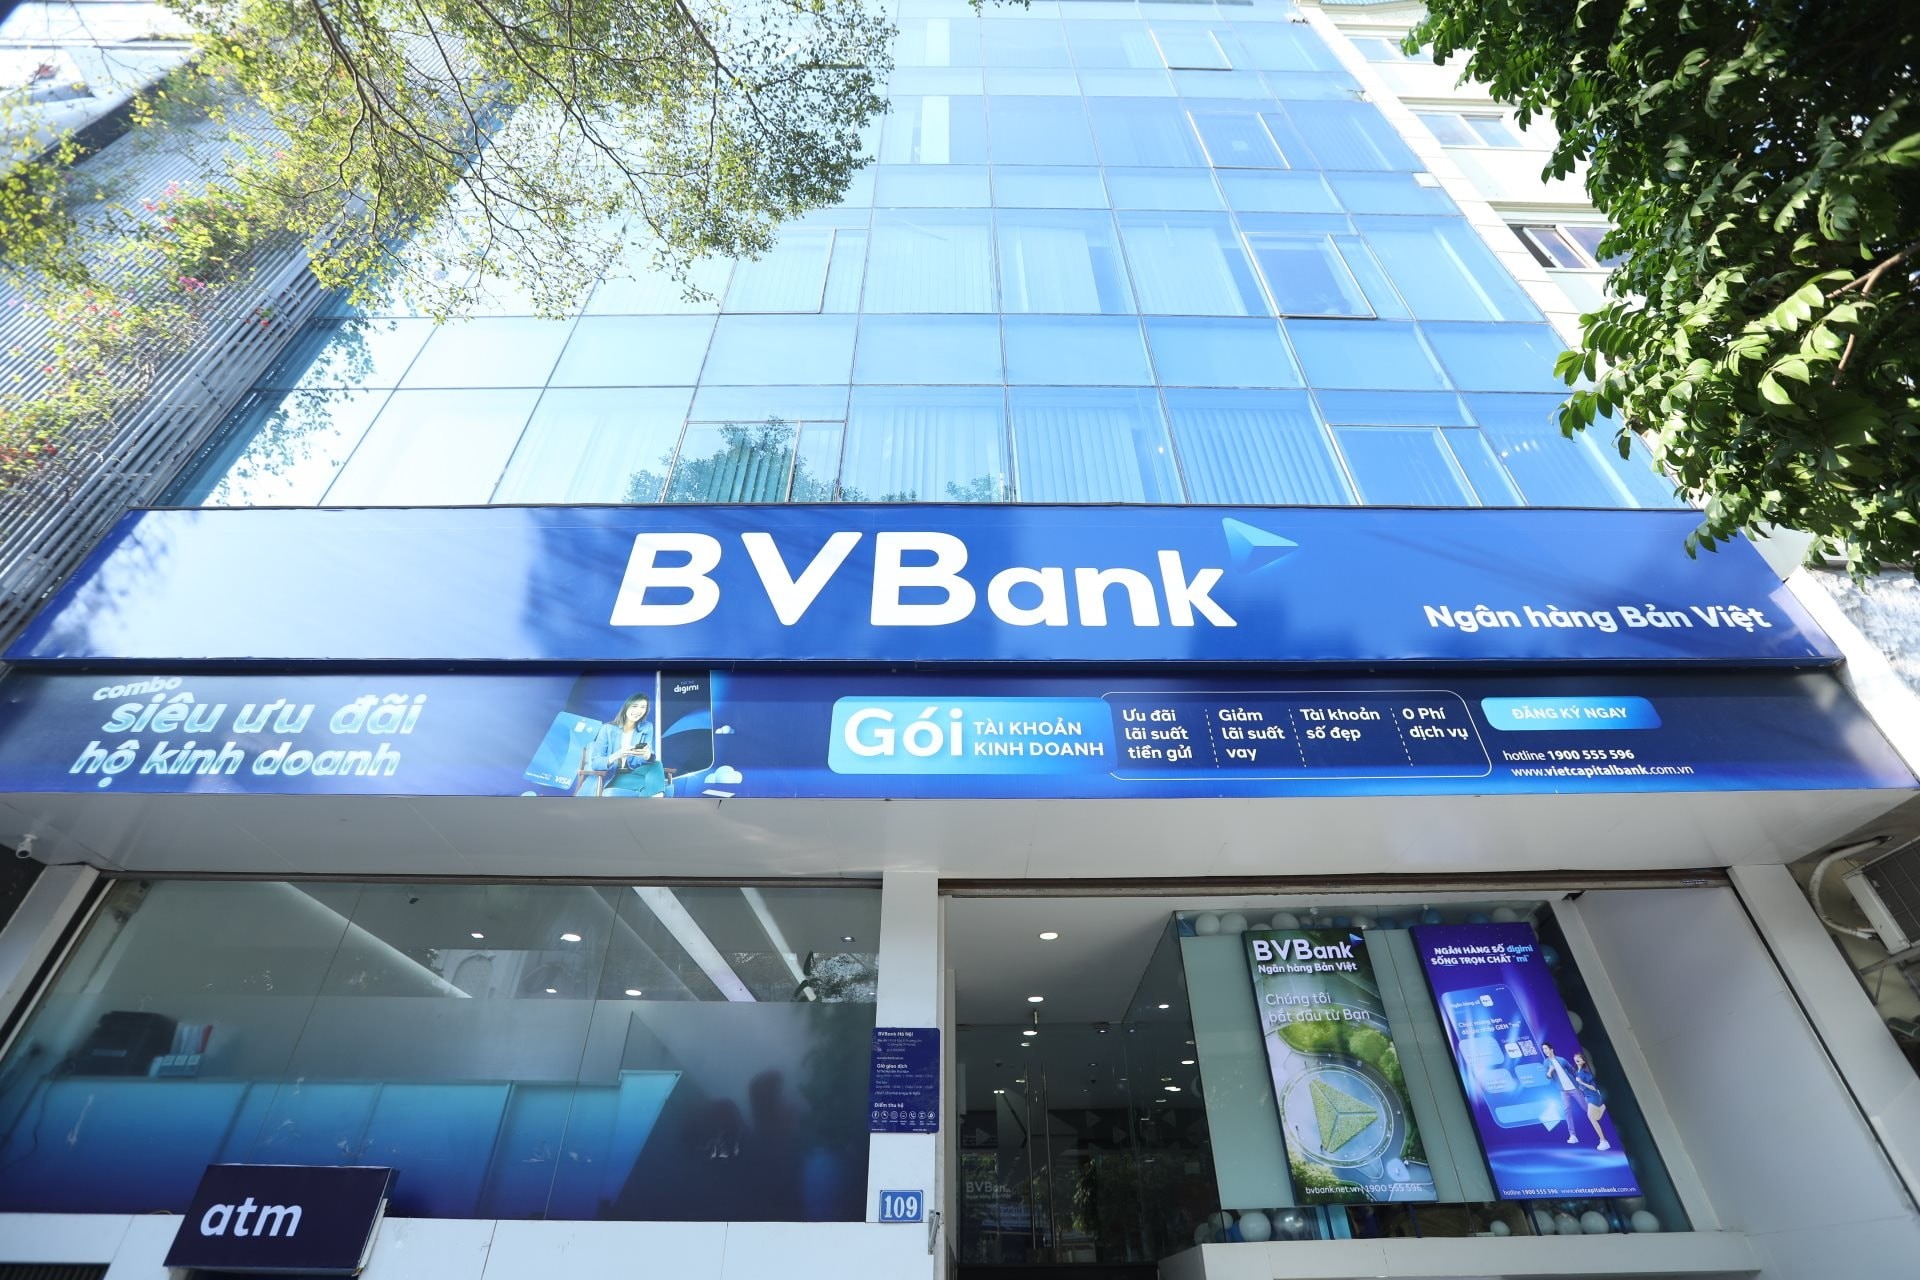
Theo kết luận, trong hoạt động cho vay, một số hồ sơ tín dụng tại BVBank Thanh Hóa chưa thu thập đầy đủ hồ sơ, chứng từ chứng minh mục đích sử dụng vốn và nội dung thẩm định. Công tác kiểm tra việc sử dụng vốn vay cũng chưa bảo đảm tần suất theo quy định nội bộ của ngân hàng.
Đây là những nội dung liên quan trực tiếp đến quy trình kiểm soát tín dụng, bởi việc thẩm định, thu thập chứng từ và kiểm tra mục đích sử dụng vốn là những khâu quan trọng nhằm hạn chế rủi ro phát sinh trong quá trình cho vay.
Không chỉ ở khâu cấp tín dụng, công tác xử lý nợ cũng được cơ quan thanh tra lưu ý. Kết luận cho biết việc thu hồi nợ xấu sau xử lý tại chi nhánh chưa đạt tính triệt để.
Bên cạnh đó, BVBank Thanh Hóa có thời điểm điều chỉnh lãi suất tiền gửi và lãi suất cho vay chưa kịp thời theo chỉ đạo của Ngân hàng Nhà nước.
Dù vậy, cơ quan thanh tra cũng ghi nhận chi nhánh có sự phát triển về quy mô tổng tài sản, huy động tiền gửi và kết quả kinh doanh có lãi qua các năm, đồng thời có ý thức tuân thủ các quy định của Ngân hàng Nhà nước cũng như quy trình nội bộ của BVBank.
Trên cơ sở kết quả thanh tra, Thanh tra Ngân hàng Nhà nước Khu vực 7 yêu cầu BVBank và Chi nhánh Thanh Hóa triển khai các biện pháp khắc phục, chấn chỉnh nhằm bảo đảm hoạt động kinh doanh an toàn, lành mạnh.
BVBank tăng trưởng mạnh về quy mô trong năm 2025
Nhìn ở quy mô toàn hệ thống, BVBank bước vào năm 2026 với nền tảng tăng trưởng khá rõ nét.
Theo báo cáo của ngân hàng, kết thúc năm 2025, tổng tài sản BVBank đạt hơn 133.000 tỷ đồng, tăng khoảng 29% so với năm trước. Dư nợ cho vay khách hàng đạt khoảng 78.200 tỷ đồng, tăng 15%, trong khi tổng huy động đạt gần 123.300 tỷ đồng, tăng 29%. Riêng tiền gửi của khách hàng cá nhân và tổ chức đạt hơn 98.000 tỷ đồng, tăng 31%.
Kết quả kinh doanh cũng ghi nhận sự cải thiện. Năm 2025, BVBank đạt 522 tỷ đồng lợi nhuận trước thuế, tăng 34% so với năm 2024. Tổng thu nhập thuần đạt hơn 2.900 tỷ đồng, tăng 17%. Trong đó, thu nhập lãi thuần tiếp tục là nguồn đóng góp chủ yếu, chiếm khoảng 92% tổng thu nhập thuần.
BVBank cho biết gần 95% danh mục tín dụng tập trung vào khách hàng cá nhân và doanh nghiệp vừa và nhỏ. Đây là phân khúc có khả năng tạo dư địa tăng trưởng nhưng đồng thời cũng đòi hỏi ngân hàng phải kiểm soát chặt chất lượng tín dụng, đặc biệt trong bối cảnh mặt bằng lãi suất và sức khỏe tài chính của khách hàng có thể biến động.
9 tháng 2026: lợi nhuận tăng mạnh, tài sản vượt 145.000 tỷ đồng
Đà tăng trưởng tiếp tục được thể hiện trong 9 tháng đầu năm 2026.
Theo báo cáo tài chính hợp nhất quý III/2026, đến ngày 30/9, tổng tài sản của BVBank đạt hơn 145.222 tỷ đồng, tăng khoảng 9,2% so với đầu năm. Dư nợ tín dụng đạt hơn 85.540 tỷ đồng, tăng 9,3%, trong khi tổng huy động đạt hơn 134.000 tỷ đồng, tăng 8,7%.
Lũy kế 9 tháng, BVBank ghi nhận 825 tỷ đồng lợi nhuận trước thuế, tăng gần 90% so với cùng kỳ và đã vượt kế hoạch lợi nhuận cả năm 2026 là 700 tỷ đồng. Trong quý III riêng lẻ, lợi nhuận sau thuế giảm khoảng 19% so với cùng kỳ, chủ yếu trong bối cảnh chi phí hoạt động tăng mạnh.
Đáng chú ý, thu nhập lãi thuần trong 9 tháng đạt hơn 2.613 tỷ đồng, tăng đáng kể so với cùng kỳ năm trước. Điều này cho thấy hoạt động tín dụng vẫn đang đóng vai trò chính trong tăng trưởng lợi nhuận của BVBank.
Nợ xấu vẫn là điểm cần theo dõi
Tốc độ tăng trưởng lợi nhuận và quy mô tài sản của BVBank đi cùng với một vấn đề đáng chú ý là chất lượng tín dụng.
Theo báo cáo tài chính quý III/2026, đến cuối tháng 9, tổng nợ xấu của BVBank ở mức khoảng 2.452 tỷ đồng, tăng 4,7% so với cuối năm 2025. Tỷ lệ nợ xấu trên tổng dư nợ cho vay khách hàng ở mức 2,89%.
Con số này thấp hơn mức 3,22% ghi nhận tại thời điểm 30/6/2026, cho thấy tỷ lệ nợ xấu đã có sự cải thiện trong quý III. Tuy nhiên, quy mô nợ xấu tuyệt đối vẫn ở mức đáng chú ý khi dư nợ tín dụng tiếp tục mở rộng.
Trước đó, cuối năm 2025, BVBank công bố tỷ lệ nợ xấu theo quy định tại Thông tư 31/2024/TT-NHNN ở mức 2,13%.
Như vậy, bức tranh tài chính của BVBank hiện có hai chiều khá rõ: quy mô tài sản, tín dụng và lợi nhuận tiếp tục tăng trưởng; trong khi chất lượng tài sản và công tác kiểm soát tín dụng vẫn cần được theo dõi sát.
Việc Thanh tra Ngân hàng Nhà nước chỉ ra những hạn chế tại BVBank Thanh Hóa vì thế có thể được xem là một điểm cần lưu ý trong quá trình ngân hàng mở rộng quy mô hoạt động. Những vấn đề được nêu tại chi nhánh liên quan trực tiếp đến hồ sơ tín dụng, kiểm tra mục đích sử dụng vốn, thu hồi nợ xấu và điều hành lãi suất – các khâu có vai trò quan trọng trong kiểm soát rủi ro khi dư nợ tiếp tục tăng.
Trong bối cảnh BVBank đặt mục tiêu tăng trưởng lợi nhuận và mở rộng quy mô, việc khắc phục các tồn tại được cơ quan thanh tra chỉ ra, đồng thời kiểm soát chất lượng tín dụng, sẽ là yếu tố quan trọng để bảo đảm tốc độ tăng trưởng đi cùng với an toàn hoạt động.