
📉 Lợi nhuận giảm gần một nửa
Theo báo cáo tài chính hợp nhất quý III/2026, SeABank ghi nhận lợi nhuận trước thuế quý III đạt 1.315 tỷ đồng, tăng 38% so với cùng kỳ năm trước.
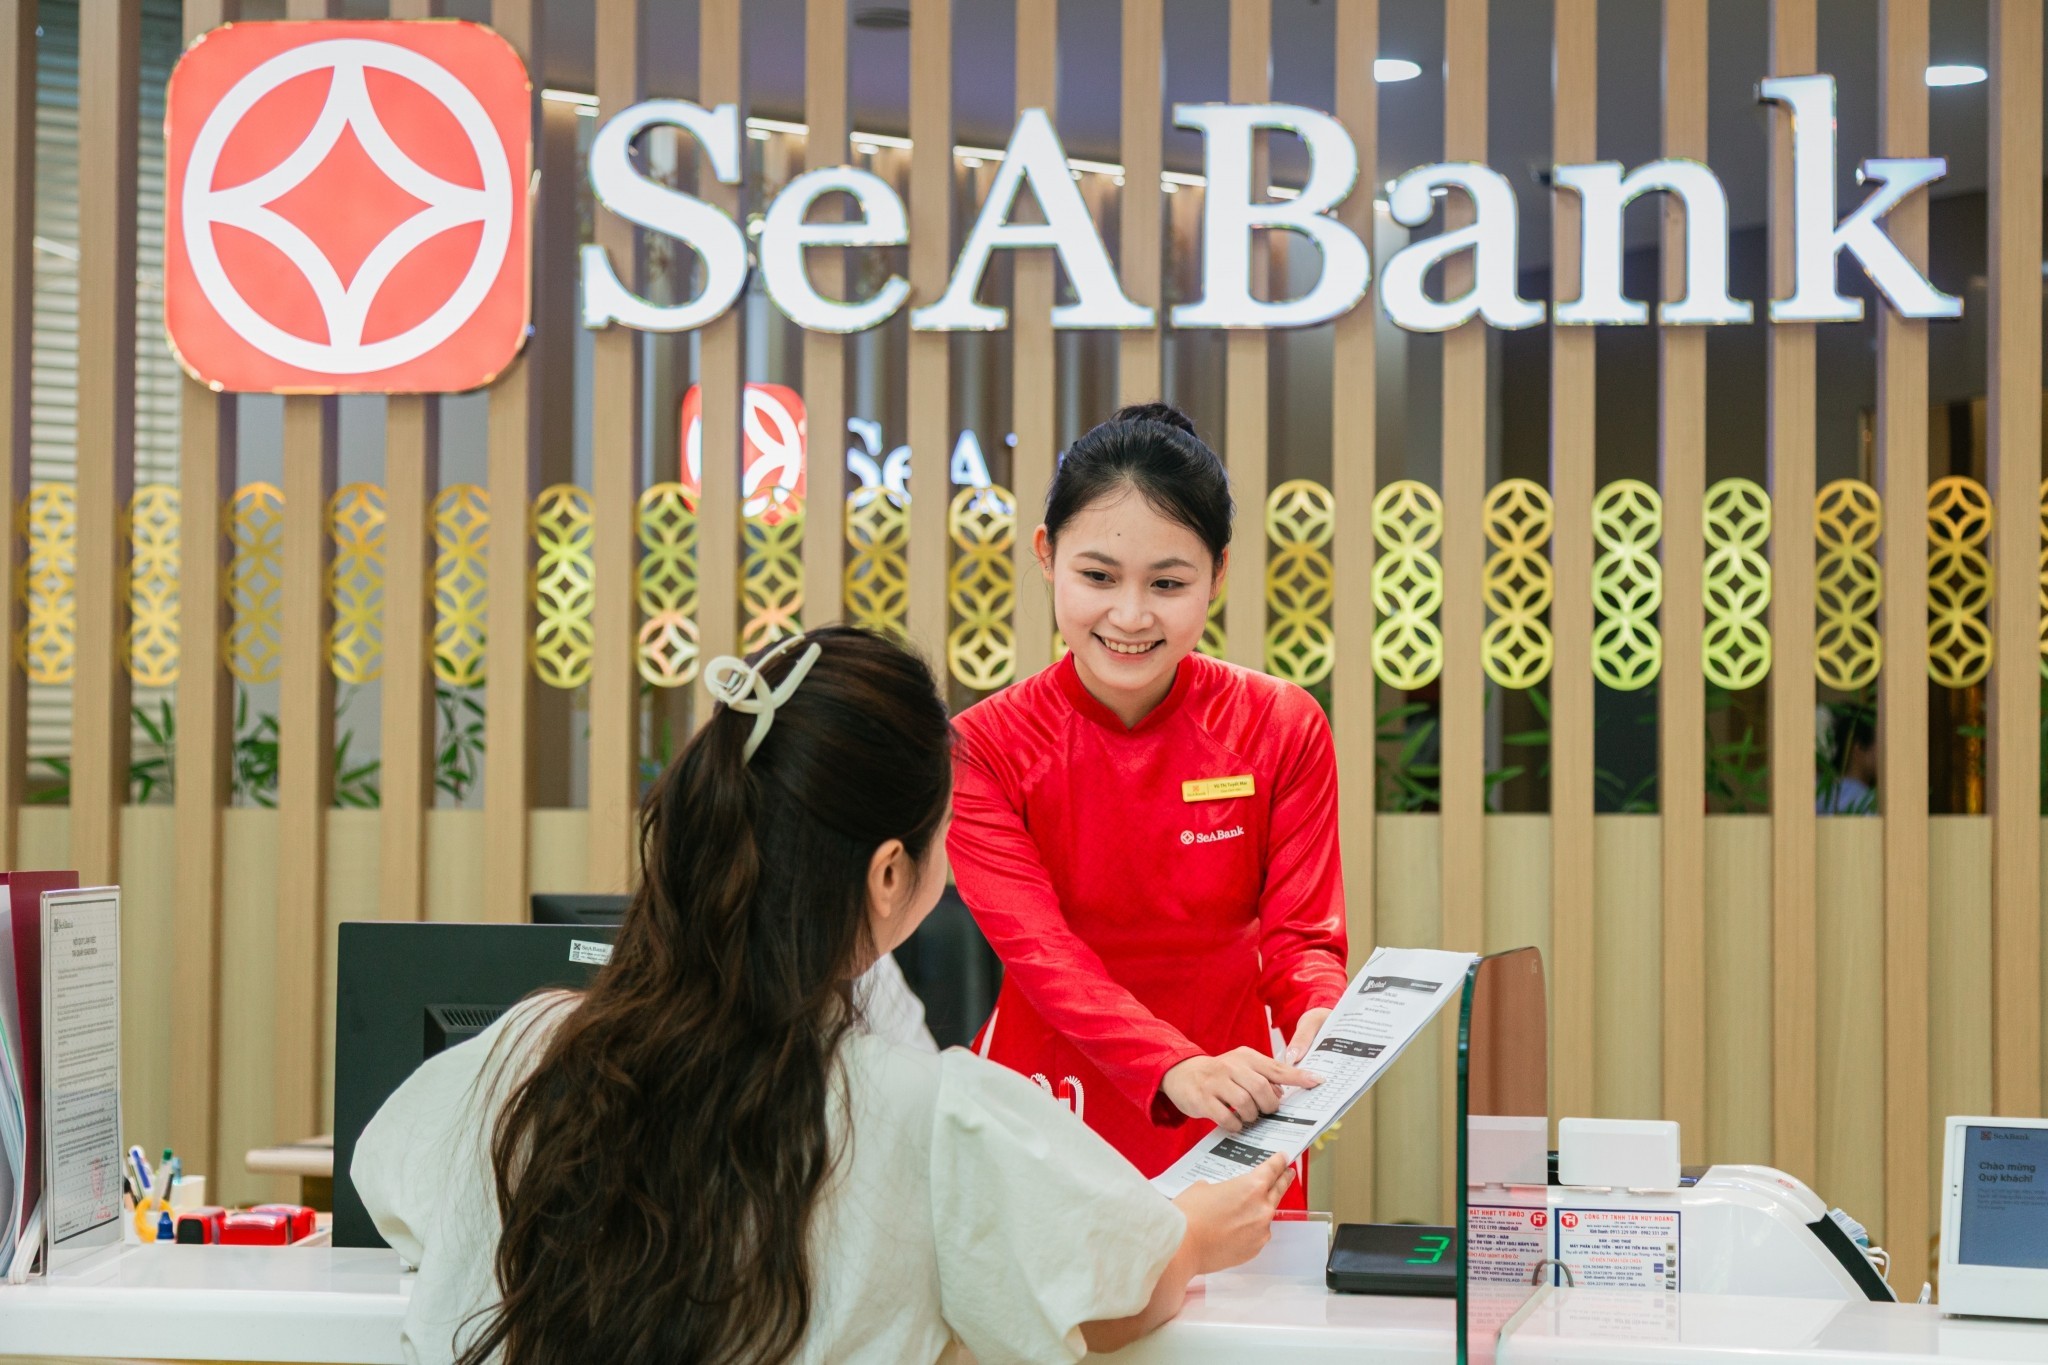
Tuy nhiên, kết quả tích cực trong quý III vẫn chưa đủ bù đắp sự sụt giảm ở các quý trước. Lũy kế 9 tháng, lợi nhuận trước thuế của ngân hàng chỉ đạt 3.940 tỷ đồng, giảm khoảng 42% so với mức 6.739 tỷ đồng cùng kỳ năm 2025.
Nguyên nhân đáng chú ý đến từ khoản thu nhập góp vốn, mua cổ phần lao dốc từ 2.615 tỷ đồng xuống chỉ còn khoảng 7,5 tỷ đồng. Trong khi đó, thu nhập lãi thuần cũng giảm 1,7%, còn 7.131 tỷ đồng.
Với kết quả này, SeABank mới hoàn thành gần 66% kế hoạch lợi nhuận năm 2026 (đã điều chỉnh xuống 6.008 tỷ đồng).
⚠️ Nợ xấu tăng 21%, riêng nợ nhóm 5 chiếm gần 80%
Đáng chú ý hơn, chất lượng tài sản của SeABank cũng ghi nhận diễn biến cần theo dõi.
Tính đến ngày 30/9/2026, tổng nợ xấu của ngân hàng lên tới 5.883 tỷ đồng, tăng 21% so với đầu năm. Tỷ lệ nợ xấu trên tổng dư nợ cho vay khách hàng cũng tăng từ 2,06% lên 2,28%.
Trong đó, nợ có khả năng mất vốn (nhóm 5) đạt 4.687,85 tỷ đồng, tăng 18% và chiếm gần 80% tổng nợ xấu. Đây là khoản mục đáng chú ý nhất trong cơ cấu nợ xấu của ngân hàng.
🏦 Tín dụng tăng nhanh hơn tiền gửi
Ở chiều ngược lại, tổng tài sản của SeABank đạt 429.376 tỷ đồng vào cuối tháng 9/2026, tăng 8% so với đầu năm.
Dư nợ cho vay khách hàng đạt hơn 258.454 tỷ đồng, tăng 9%, trong khi tiền gửi khách hàng chỉ đạt khoảng 106.600 tỷ đồng, tăng 2%.
Đáng chú ý, tiền gửi từ các tổ chức tín dụng khác tăng 24%, lên 105.556 tỷ đồng. Giá trị giấy tờ có giá do ngân hàng phát hành cũng tăng 54%, đạt gần 46.210 tỷ đồng.
Như vậy, dù lợi nhuận quý III đã có dấu hiệu phục hồi, SeABank vẫn đối mặt với áp lực từ lợi nhuận lũy kế suy giảm và nợ xấu gia tăng. Diễn biến chất lượng tài sản sẽ là một trong những yếu tố đáng chú ý khi đánh giá hoạt động của ngân hàng trong những tháng cuối năm.