
Theo thông báo công khai kết luận thanh tra ngày 22/10/2026, nội dung thanh tra tập trung vào hoạt động cho vay, công tác xử lý và thu hồi nợ xấu, phân loại nợ - trích lập dự phòng, huy động vốn, phòng chống rửa tiền và công tác phòng chống khủng bố.
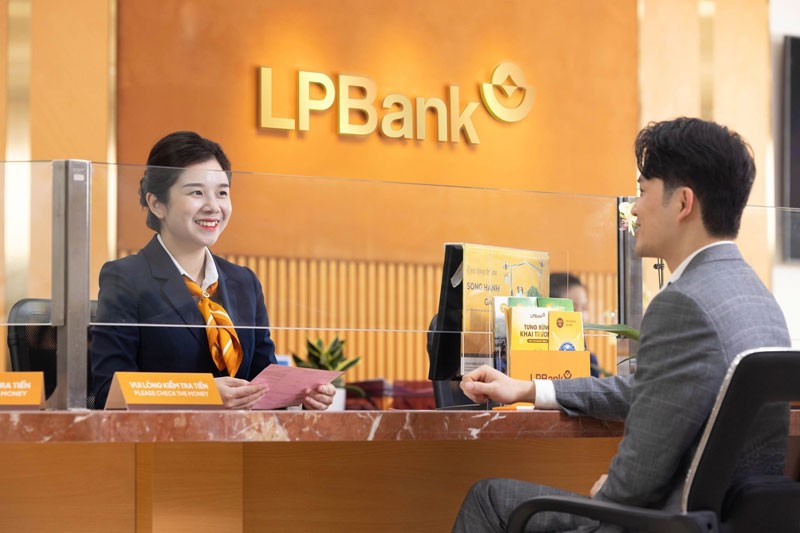
Đáng chú ý, cơ quan thanh tra cho biết những tồn tại tại LPBank Ninh Thuận tập trung chủ yếu ở hoạt động cho vay.
Cụ thể, công tác thẩm định cho vay chưa chặt chẽ, việc xác định thời gian vay chưa phù hợp với chu kỳ sản xuất kinh doanh/vòng quay vốn lưu động được thẩm định ban đầu. Bên cạnh đó, công tác kiểm tra, giám sát vốn vay chưa thực hiện đầy đủ, chặt chẽ, trong khi một số mẫu biểu và tần suất kiểm tra tài sản bảo đảm chưa đúng quy định nội bộ của ngân hàng.
Theo kết luận, LPBank Ninh Thuận vẫn có nhiều mặt đạt được khi tuân thủ các quy định về cho vay, phân loại nợ và trích lập dự phòng; tuy nhiên, cơ quan thanh tra yêu cầu Hội sở LPBank thực hiện 1 kiến nghị và LPBank Ninh Thuận thực hiện 8 kiến nghị nhằm khắc phục các tồn tại, hạn chế và bảo đảm hoạt động an toàn, hiệu quả.
📊 Đáng chú ý hơn khi nhìn vào BCTC mới nhất của LPBank
LPBank vừa công bố BCTC quý III/2026, với kết quả kinh doanh khá tích cực.
Tính đến 30/9/2026, tổng tài sản đạt 694.183 tỷ đồng, tăng 29% so với cùng kỳ. Lợi nhuận trước thuế 9 tháng đạt 10.421 tỷ đồng, tăng gần 9% và hoàn thành khoảng 70% kế hoạch cả năm. Riêng quý III, lợi nhuận trước thuế đạt 4.448 tỷ đồng, tăng 29% so với cùng kỳ.
Tín dụng cũng tăng mạnh. Dư nợ cho vay khách hàng đạt khoảng 481.570 tỷ đồng, tăng 23% so với đầu năm và 24% so với cùng kỳ. Huy động vốn thị trường 1 đạt 520.976 tỷ đồng, tăng 30% so với đầu năm.
Điểm sáng lớn của LPBank nằm ở nguồn thu ngoài lãi. Trong 9 tháng, thu thuần ngoài lãi đạt 7.489 tỷ đồng, chiếm khoảng 39% tổng thu nhập hoạt động.
Đặc biệt, thu thuần từ hoạt động dịch vụ đạt 5.977 tỷ đồng, tăng tới 136% so với cùng kỳ. Thu nhập thuần từ kinh doanh ngoại hối cũng đạt 889 tỷ đồng, tăng 241%.
👉 Tuy nhiên, phía sau bức tranh lợi nhuận tăng vẫn có một điểm cần theo dõi: chất lượng tài sản và chi phí tín dụng.
Tỷ lệ nợ xấu của LPBank tại cuối quý III/2026 ở mức 1,87%, tăng từ khoảng 1,68% cuối năm 2025. Tổng nợ xấu nhóm 3-5 vào khoảng 9.009 tỷ đồng, tăng khoảng 36% so với cuối năm trước. Đáng chú ý, nợ nhóm 3 tăng mạnh và nợ nhóm 4 cũng tăng đáng kể, trong khi tỷ lệ bao phủ nợ xấu giảm về khoảng 62%, từ mức khoảng 74% cuối năm 2025.
Chi phí dự phòng cũng tăng mạnh. Theo số liệu BCTC quý III, chi phí dự phòng rủi ro tín dụng 9 tháng đạt khoảng 3.420 tỷ đồng, cao hơn khoảng 3 lần cùng kỳ; riêng quý III đạt khoảng 1.868 tỷ đồng, tăng hơn 4 lần.
Nói cách khác, LPBank đang tăng trưởng khá mạnh về quy mô, tín dụng và lợi nhuận, nhưng đồng thời áp lực kiểm soát chất lượng tín dụng cũng gia tăng.
Đặt trong bối cảnh này, những tồn tại được cơ quan thanh tra chỉ ra tại LPBank Ninh Thuận càng đáng chú ý, đặc biệt ở các khâu thẩm định khoản vay, xác định kỳ hạn tín dụng, kiểm tra dòng vốn và giám sát tài sản bảo đảm.