
Thanh tra chỉ ra những tồn tại trong hoạt động tín dụng
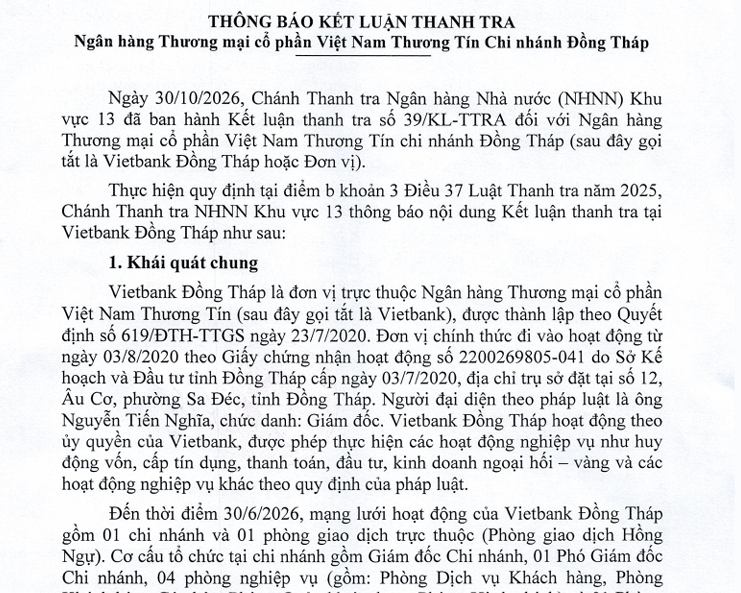
Theo Thông báo kết luận thanh tra số 46/TB-TTRA ngày 6/11/2026, Thanh tra Ngân hàng Nhà nước khu vực 13 đã công bố kết luận thanh tra đối với Ngân hàng TMCP Việt Nam Thương Tín (VietBank, mã chứng khoán: VBB) – Chi nhánh Đồng Tháp.
Theo nội dung kết luận, bên cạnh những mặt đã thực hiện tốt, VietBank Đồng Tháp vẫn phát sinh một số tồn tại, hạn chế và rủi ro trong hoạt động nghiệp vụ.
Cụ thể, cơ quan thanh tra chỉ ra những vấn đề liên quan đến công tác thẩm định, xét duyệt cho vay; kiểm tra, giám sát việc sử dụng vốn vay và hoạt động xử lý nợ xấu.
Đáng chú ý, Thanh tra Ngân hàng Nhà nước nhận định các tồn tại, hạn chế và tiềm ẩn rủi ro tại chi nhánh phần lớn mang tính chủ quan, xuất phát từ việc chưa thực hiện đầy đủ các quy định nội bộ và quy định pháp luật liên quan.
Đây là những khâu quan trọng trong quy trình kiểm soát tín dụng của một ngân hàng, bởi công tác thẩm định thiếu chặt chẽ có thể làm gia tăng nguy cơ cấp vốn cho khách hàng không đáp ứng đầy đủ điều kiện, trong khi việc giám sát sau giải ngân không hiệu quả có thể khiến ngân hàng gặp khó khăn trong thu hồi nợ.
Trước những vấn đề được phát hiện, Chánh Thanh tra Ngân hàng Nhà nước khu vực 13 đã yêu cầu VietBank Đồng Tháp thực hiện 1 kiến nghị và 1 khuyến nghị để khắc phục các tồn tại, hạn chế và rủi ro.
Lợi nhuận tăng hơn 52%, nhưng chất lượng tín dụng xuất hiện những điểm đáng chú ý
Đặt kết luận thanh tra bên cạnh bức tranh tài chính 9 tháng đầu năm 2026, VietBank ghi nhận mức tăng trưởng lợi nhuận khá cao. Tuy nhiên, một số chỉ tiêu về hoạt động cốt lõi và chất lượng tài sản lại cho thấy những diễn biến không hoàn toàn tích cực.
Theo báo cáo tài chính hợp nhất quý III/2026, VietBank ghi nhận lợi nhuận trước thuế lũy kế 9 tháng đạt 1.320,6 tỷ đồng, tăng 52,5% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt khoảng 1.050 tỷ đồng, tăng 52,2%.
Với mục tiêu lợi nhuận trước thuế cả năm 2026 là 2.100 tỷ đồng, ngân hàng mới thực hiện được khoảng 62,9% kế hoạch sau 9 tháng.
Đáng chú ý, riêng quý III/2026, thu nhập lãi thuần của VietBank chỉ đạt khoảng 717 tỷ đồng, giảm 13,4% so với cùng kỳ. Đây là nguồn thu quan trọng đối với hoạt động ngân hàng, phản ánh chênh lệch giữa thu nhập lãi và chi phí lãi.
Trong khi nguồn thu cốt lõi suy giảm, chi phí hoạt động quý III tăng 13,1%, lên 534,6 tỷ đồng. Đặc biệt, chi phí dự phòng rủi ro tín dụng tăng 45,3%, từ 83,2 tỷ đồng lên gần 121 tỷ đồng.
Như vậy, lợi nhuận trước thuế quý III đạt 377,1 tỷ đồng, tăng 7,2%, thấp hơn đáng kể mức tăng trưởng lợi nhuận lũy kế 9 tháng.
Một điểm khác cần chú ý là cơ cấu đóng góp vào lợi nhuận. Trong 9 tháng, VietBank ghi nhận 181,1 tỷ đồng lãi thuần từ hoạt động khác, trong khi cùng kỳ năm trước lỗ 3,8 tỷ đồng. Đáng chú ý, khoản thu từ các khoản nợ đã được xử lý, xóa hoặc bù đắp bằng nguồn dự phòng rủi ro đạt 244,1 tỷ đồng, cao hơn nhiều so với mức 3,8 tỷ đồng cùng kỳ.
Điều này cho thấy hoạt động thu hồi các khoản nợ đã xử lý đóng góp đáng kể vào dòng tiền, trong khi khả năng duy trì tăng trưởng từ hoạt động tín dụng vẫn là vấn đề cần theo dõi.
Nợ nhóm 2 tăng gần 90%, nợ nghi ngờ tăng hơn 115%
Áp lực đáng chú ý hơn nằm ở diễn biến chất lượng tín dụng.
Tại thời điểm 30/9/2026, tổng dư nợ cho vay khách hàng của VietBank đạt khoảng 117.289 tỷ đồng, tăng 11,5% so với cuối năm 2025.
Trong khi đó, nợ nhóm 2 (nợ cần chú ý) tăng 89,7%, từ khoảng 1.086,6 tỷ đồng lên 2.061,1 tỷ đồng.
Nợ nhóm 3 (nợ dưới tiêu chuẩn) tăng 49%, lên 878,1 tỷ đồng. Đáng chú ý, nợ nhóm 4 (nợ nghi ngờ) tăng tới 115,6%, lên gần 711 tỷ đồng.
Ở chiều ngược lại, nợ nhóm 5 (nợ có khả năng mất vốn) giảm 49,4%, từ 2.151,4 tỷ đồng xuống còn 1.088,1 tỷ đồng.
Nhờ sự sụt giảm của nợ nhóm 5, tổng nợ xấu của VietBank giảm khoảng 12,8% so với cuối năm 2025. Tỷ lệ nợ xấu cũng giảm từ khoảng 2,92% xuống 2,28%.
Tuy nhiên, tỷ lệ bao phủ nợ xấu lại giảm từ 69,12% xuống 62,36%. Diễn biến này cho thấy bộ đệm dự phòng so với quy mô nợ xấu có sự suy giảm, trong khi nợ cần chú ý và nợ nghi ngờ lại tăng mạnh.
Đây là những chỉ tiêu đáng quan tâm bởi nợ nhóm 2 chưa được tính vào nợ xấu nhưng có thể chuyển thành nợ xấu nếu khách hàng tiếp tục suy giảm khả năng trả nợ.
Mở rộng quy mô tín dụng, bài toán kiểm soát rủi ro vẫn đặt ra
Tính đến cuối tháng 9/2026, tổng tài sản VietBank đạt khoảng 212.947 tỷ đồng, tăng 8,2% so với đầu năm. Dư nợ cho vay khách hàng đạt 117.289 tỷ đồng, trong khi tiền gửi khách hàng đạt 110.098 tỷ đồng, tăng 8,5%.
Đáng chú ý, giá trị giấy tờ có giá đã phát hành đạt 28.894 tỷ đồng, tăng 22,2% so với đầu năm. Đây là một trong những nguồn vốn giúp ngân hàng bổ sung nguồn lực cho hoạt động kinh doanh.
VietBank cũng đang triển khai kế hoạch chào bán gần 296,15 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu, dự kiến huy động khoảng 2.961 tỷ đồng. Nếu hoàn tất, vốn điều lệ ngân hàng sẽ tăng từ gần 11.846 tỷ đồng lên hơn 14.807 tỷ đồng.
Việc tăng vốn có thể giúp ngân hàng củng cố năng lực tài chính và mở rộng hoạt động. Tuy nhiên, cùng với việc gia tăng quy mô tín dụng, yêu cầu kiểm soát chất lượng khoản vay, giám sát dòng tiền và nâng cao hiệu quả thu hồi nợ cũng trở nên quan trọng hơn.
Nhìn tổng thể, VietBank đang có một bức tranh kinh doanh với nhiều gam màu trái chiều: lợi nhuận tăng trưởng mạnh, tổng tài sản và dư nợ tiếp tục mở rộng, nhưng thu nhập lãi thuần quý III giảm, chi phí dự phòng tăng trở lại và một số nhóm nợ có dấu hiệu gia tăng đáng kể.
Kết luận thanh tra tại Chi nhánh Đồng Tháp càng đặt thêm yêu cầu đối với ngân hàng trong việc siết chặt quy trình thẩm định, xét duyệt và giám sát tín dụng. Bài toán không chỉ nằm ở tăng trưởng lợi nhuận mà còn ở khả năng duy trì chất lượng tài sản và kiểm soát rủi ro trong dài hạn.